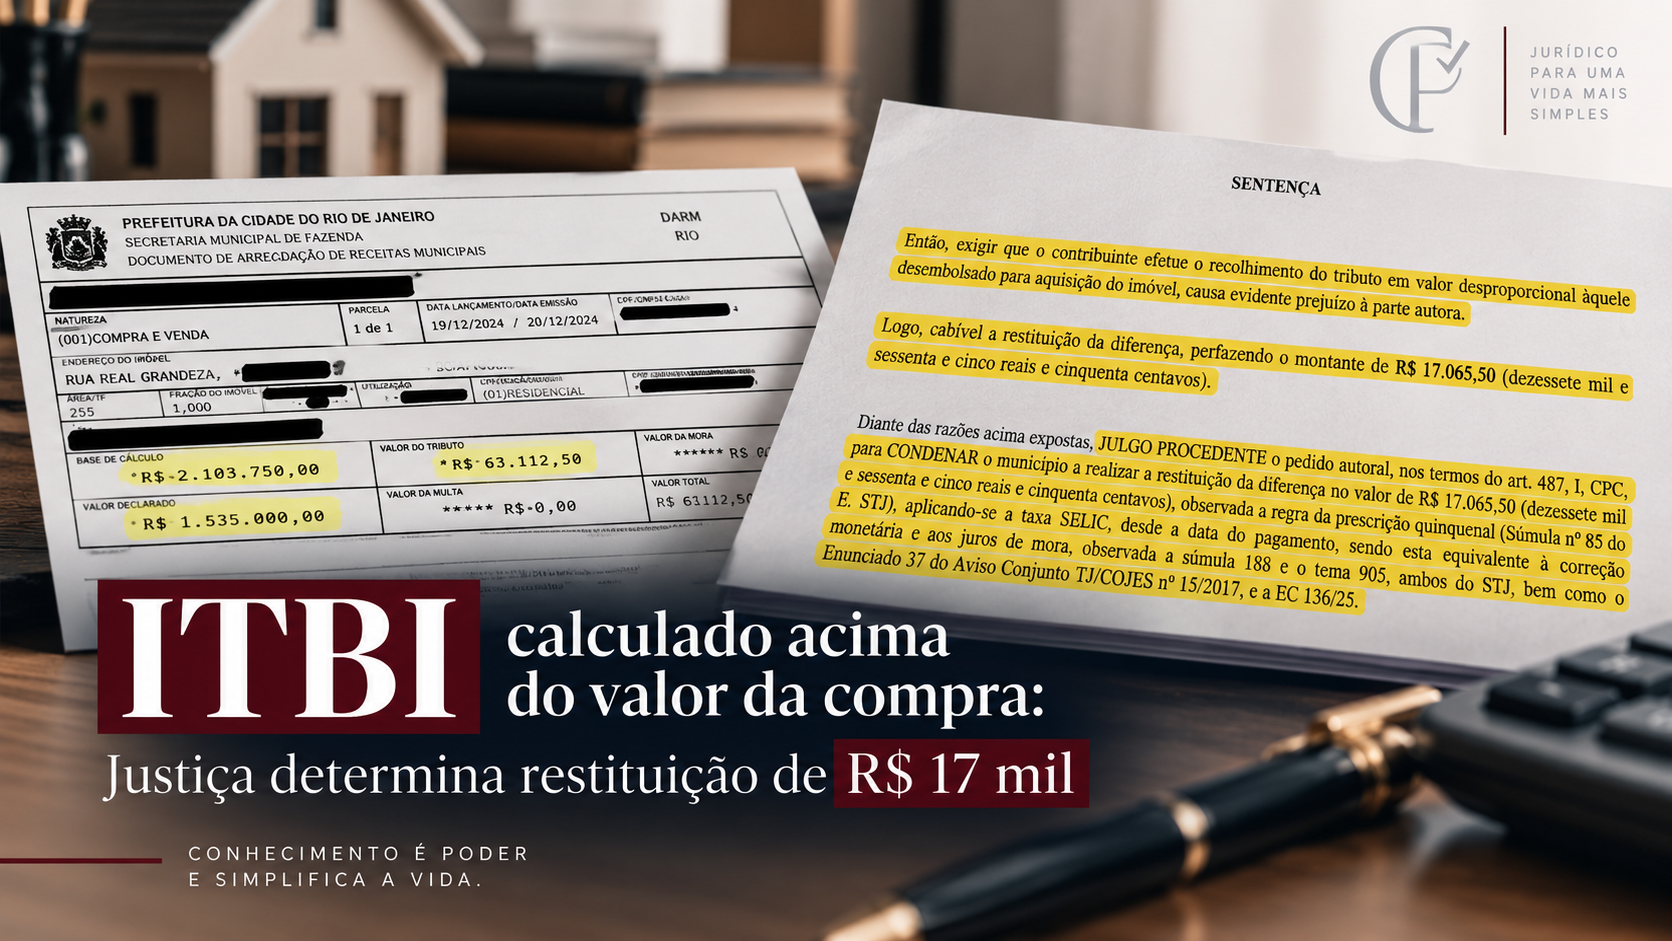
Comprou por um valor. Pagou ITBI sobre outro. E a Justiça mandou devolver a diferença
O imóvel tinha um preço definido na compra. Para calcular o ITBI, porém, o Município considerou uma base bem maior. A diferença foi parar na Justiça e terminou com decisão favorável ao contribuinte.
Comprar um imóvel já envolve uma conta considerável.
Preço, escritura, registro, certidões, financiamento e impostos entram no orçamento de quem finalmente chega à aquisição.
Mas imagine fechar a compra por R$ 1.535.000,00 e descobrir que, para cobrar o ITBI, o Município resolveu considerar que aquele imóvel valia R$ 2.103.750,00.
Foi exatamente essa diferença que levou um caso analisado pela CPrático ao Judiciário.
E o resultado merece atenção de quem comprou imóvel e simplesmente pagou a guia de ITBI sem conferir como o imposto foi calculado.
Uma diferença de mais de R$ 568 mil
Os números ajudam a entender o problema.
O negócio imobiliário foi realizado pelo valor de R$ 1.535.000,00. Na guia do ITBI, entretanto, a base de cálculo considerada pelo Município foi de R$ 2.103.750,00.
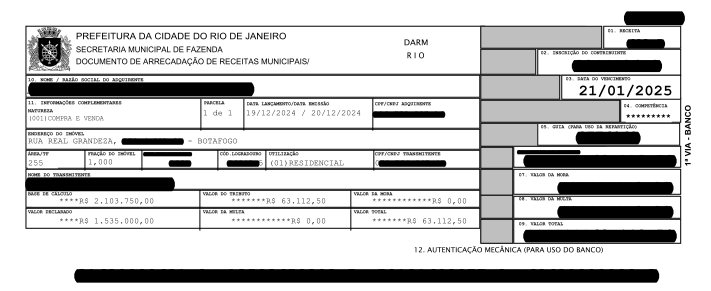
São R$ 568.750,00 de diferença entre o preço declarado na operação e a base utilizada para calcular o imposto.
O resultado foi um recolhimento de R$ 63.112,50 de ITBI. Os documentos do caso registram exatamente esses três valores: preço declarado, base de cálculo adotada e imposto recolhido.
A discussão, portanto, não era sobre deixar de pagar ITBI.
Era outra:
o Município poderia simplesmente desconsiderar o valor informado na compra e adotar uma base superior para cobrar o imposto?
O STJ já enfrentou essa questão
Esse é o ponto que transforma uma discussão aparentemente matemática em uma questão jurídica importante.
Ao julgar o Tema 1.113, o Superior Tribunal de Justiça estabeleceu parâmetros para a definição da base de cálculo do ITBI.
Entre eles, está um especialmente relevante para quem compra imóvel: o valor da transação declarado pelo contribuinte presume-se compatível com o valor de mercado.
Isso não significa que o Município seja obrigado a aceitar qualquer preço informado.
Se houver elementos indicando que o valor declarado não corresponde à realidade, o Fisco pode questioná-lo. Mas, segundo a tese aplicada no processo, isso deve ocorrer por meio de procedimento próprio, assegurando ao contribuinte a possibilidade de demonstrar as particularidades da negociação.
Ou seja: existe uma diferença importante entre questionar um valor declarado e substituí-lo previamente por outro valor estabelecido pela Administração.
O preço da escritura importa
Imóveis não são produtos idênticos numa prateleira.
Duas unidades no mesmo prédio podem ter preços diferentes. Estado de conservação, necessidade de reforma, posição, metragem, benfeitorias e até as circunstâncias específicas daquela negociação interferem no preço.
A própria fundamentação utilizada no caso destaca essa realidade.
Por isso, o entendimento aplicado foi o de que a base do ITBI deve considerar o valor do imóvel transmitido em condições normais de mercado e que o valor declarado pelo contribuinte possui presunção de compatibilidade com esse mercado.
Se o Fisco entender que existe alguma irregularidade, a discussão não termina simplesmente com a emissão de uma guia mais cara.
E foi aí que o Município perdeu
No processo analisado, a decisão registrou que não foram apresentados elementos capazes de demonstrar que o preço da transação era incompatível com o valor de mercado ou que os contribuintes tivessem agido de forma contrária à boa-fé.
A conclusão foi objetiva: o cálculo do ITBI havia sido realizado a maior, porque utilizou como base um valor superior ao efetivamente praticado na transação.
E a consequência apareceu no bolso.
R$ 17 mil para devolver
A decisão reconheceu o direito à restituição de R$ 17.065,50, correspondente à diferença considerada indevidamente recolhida.
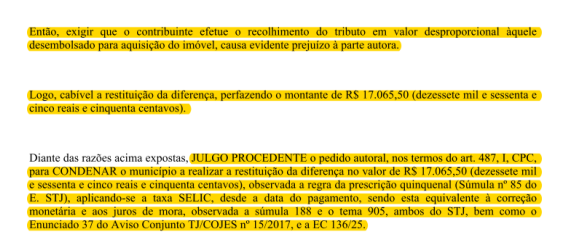
Também determinou a aplicação da taxa Selic desde a data do pagamento, observados os critérios indicados na própria decisão.
Não estamos falando, portanto, de uma discussão meramente teórica sobre direito tributário.
Estamos falando de mais de R$ 17 mil que saíram do patrimônio dos compradores e cujo direito à restituição foi reconhecido judicialmente.
O detalhe que muita gente não confere
Na compra de um imóvel, é comum receber a guia do ITBI e concentrar a atenção apenas no valor final a pagar.
Mas existe uma informação anterior que pode ser ainda mais importante:
qual foi a base de cálculo utilizada para chegar àquele imposto?
Neste caso, a diferença estava justamente ali.
O preço declarado era de R$ 1.535.000,00.
A base utilizada para o ITBI: R$ 2.103.750,00.
Uma diferença de R$ 568.750,00 que produziu reflexo direto no imposto cobrado.
Pagou? A discussão pode não ter acabado
Outro ponto importante é que o pagamento do ITBI não significa, necessariamente, que o contribuinte perdeu a possibilidade de questionar posteriormente uma cobrança que considere indevida.
No caso analisado, o imposto havia sido efetivamente recolhido. A discussão judicial veio justamente para buscar a devolução da parcela paga a maior.
Por isso, quem adquiriu imóvel e percebe uma diferença relevante entre o preço efetivamente praticado e a base utilizada para o ITBI deve analisar o caso concreto e a documentação da operação.
Não significa que toda diferença gere automaticamente direito à restituição.
Significa que vale a pena conferir a conta antes de simplesmente arquivar a guia.
Antes de pagar o ITBI, olhe duas vezes
O caso deixa uma lição simples para quem está comprando um imóvel:
não confira apenas quanto você terá de pagar. Confira sobre qual valor o imposto foi calculado.
Preço da compra, base de cálculo e valor do ITBI precisam ser analisados em conjunto.
Às vezes, uma única linha da guia revela uma diferença de milhares de reais.
E, neste caso, revelou mais do que isso: terminou com o reconhecimento judicial de uma restituição superior a R$ 17 mil.
Comprou um imóvel e desconfia que o ITBI foi calculado sobre uma base superior ao valor da negociação?
A CPrático realiza a análise da documentação e da guia de ITBI para verificar o caso concreto e identificar a existência de eventual valor pago a maior.
Conhecimento é poder e simplifica a vida.