ITCMD no inventário: o que o CNJ decidiu e por que os cartórios do Rio continuam exigindo o pagamento prévio
O Conselho Nacional de Justiça mudou uma regra histórica dos inventários extrajudiciais e afastou a exigência do recolhimento prévio do ITCMD como condição para a escritura. Poucas semanas depois, porém, cartórios do Rio de Janeiro receberam orientação para continuar exigindo as guias pagas. Entenda o que mudou, o que continua valendo e onde está o impasse.
Quem acompanhou as recentes mudanças envolvendo inventários extrajudiciais recebeu uma notícia importante em agosto de 2026.
O Conselho Nacional de Justiça decidiu que a lavratura da escritura pública de inventário e partilha não poderia mais ficar condicionada à comprovação do pagamento prévio do Imposto sobre Transmissão Causa Mortis e Doação — ITCMD.
A decisão representou uma alteração significativa na lógica que vinha sendo aplicada aos inventários realizados em cartório.
Mas, no Rio de Janeiro, a história ganhou um novo capítulo.
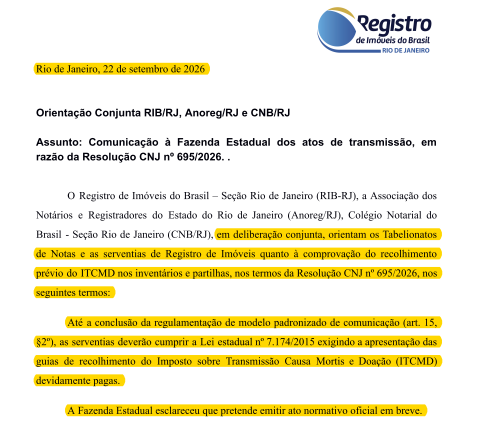
Em 22 de setembro, RIB-RJ, Anoreg/RJ e CNB/RJ divulgaram uma orientação conjunta determinando que, enquanto não estiver regulamentado o modelo de comunicação à Fazenda Estadual previsto na nova sistemática, os cartórios continuem exigindo as guias do ITCMD devidamente pagas.
A pergunta surgiu imediatamente:
afinal, o CNJ voltou atrás?
Não.
A questão é mais complexa e merece ser compreendida desde o início.
Como funcionava antes da mudança do CNJ?
A Resolução CNJ nº 35/2007 disciplina os atos notariais relacionados aos inventários e partilhas realizados pela via administrativa.
Antes da alteração promovida em 2026, o artigo 15 trazia uma regra direta: os tributos incidentes deveriam ser recolhidos antes da lavratura da escritura.
Na prática, isso significava que o inventário extrajudicial passava necessariamente pela etapa tributária antes da conclusão da escritura pública.
Para muitas famílias, esse era um ponto sensível.
É relativamente comum existir patrimônio a inventariar, especialmente imóveis, sem que os herdeiros disponham imediatamente de liquidez suficiente para suportar todos os custos relacionados à transmissão.
E o ITCMD pode representar uma parcela relevante dessas despesas.
O que o CNJ decidiu em agosto de 2026?
Em 18 de agosto de 2026, durante sua 12ª Sessão Ordinária, o Conselho Nacional de Justiça analisou o Pedido de Providências nº 0008622-24.2025.2.00.0000.
A discussão chegou ao Conselho a partir de requerimento formulado pelo Colégio Notarial do Brasil – Conselho Federal.
Entre as questões analisadas estava justamente a possibilidade de lavratura do inventário e da partilha extrajudicial sem o prévio recolhimento do ITCMD.
O CNJ acolheu a alteração.
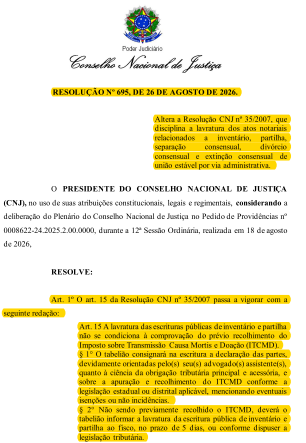
A decisão posteriormente resultou na edição da Resolução CNJ nº 695, de 26 de agosto de 2026, que modificou o artigo 15 da Resolução nº 35/2007.
A mudança foi substancial.
O pagamento prévio deixou de ser condição para a escritura
A nova redação do artigo 15 estabelece que a lavratura das escrituras públicas de inventário e partilha não se condiciona à comprovação do prévio recolhimento do ITCMD.
Essa frase muda a lógica anterior.
Isso não significa, entretanto, que o imposto tenha deixado de existir.
O CNJ não concedeu isenção, não afastou a competência tributária dos Estados e tampouco dispensou os herdeiros de cumprir suas obrigações fiscais.
O que mudou foi o condicionamento entre duas etapas.
Uma coisa é a existência da obrigação de apurar e recolher o ITCMD.
Outra é impedir a lavratura da escritura enquanto o pagamento ainda não tiver ocorrido.
Foi essa segunda situação que o CNJ procurou afastar.
O ITCMD continua sendo devido
Esse ponto merece destaque porque foi uma das principais confusões provocadas pela divulgação da mudança.
O CNJ não acabou com o ITCMD.
A Resolução nº 695/2026 estabelece que o tabelião deverá fazer constar da escritura a declaração das partes, devidamente orientadas pelos advogados que as assistem, de que têm ciência das obrigações tributárias principais e acessórias.
Também deverão ser observadas a apuração e o recolhimento do imposto de acordo com a legislação estadual ou distrital aplicável, inclusive eventuais hipóteses de isenção ou não incidência.
Portanto, o tributo permanece.
A novidade está em permitir que a escritura não fique necessariamente paralisada aguardando sua quitação.
E se o ITCMD não tiver sido pago?
O CNJ também respondeu a essa questão.
A Resolução nº 695 criou um mecanismo de comunicação ao Fisco.
Quando o ITCMD não tiver sido previamente recolhido, o tabelião deverá informar à Administração Tributária a lavratura da escritura pública de inventário e partilha.
A Resolução estabelece prazo de cinco dias para essa comunicação, ressalvada eventual disciplina diferente prevista na legislação tributária.
A lógica é relativamente simples.
A escritura pode prosseguir sem a comprovação antecipada do pagamento, mas o Fisco precisa tomar conhecimento do ato para que possa exercer suas atribuições tributárias.
Portanto, não existe uma dispensa de fiscalização.
Existe uma alteração na forma como o procedimento notarial e a obrigação tributária passam a se relacionar.
O próprio CNJ tratou a exigência como ilegal
A importância da mudança fica ainda mais evidente quando se observa como o próprio Conselho posteriormente resumiu sua posição.
No Informativo de Jurisprudência nº 12, de 4 de setembro de 2026, o CNJ registrou o entendimento de que é ilegal exigir o pagamento do ITCMD como condição para o inventário e a partilha extrajudicial.
Segundo a síntese divulgada pelo Conselho, os cartórios devem fazer constar a informação sobre a obrigação tributária na escritura e comunicar o Fisco quando necessário.
Ou seja, não se tratou apenas de uma recomendação informal.
Houve alteração expressa da Resolução nº 35/2007 e definição de um procedimento destinado justamente às situações em que o imposto ainda não tenha sido previamente recolhido.
Então o que aconteceu no Rio de Janeiro?
Menos de um mês depois, surgiu uma questão prática importante.
Em 22 de setembro de 2026, o Registro de Imóveis do Brasil – Seção Rio de Janeiro (RIB-RJ), a Associação dos Notários e Registradores do Estado do Rio de Janeiro (Anoreg/RJ) e o Colégio Notarial do Brasil – Seção Rio de Janeiro (CNB/RJ) divulgaram uma Orientação Conjunta.
O assunto do documento é específico: a comunicação à Fazenda Estadual dos atos de transmissão em razão da Resolução CNJ nº 695/2026.
A orientação foi dirigida aos Tabelionatos de Notas e às serventias de Registro de Imóveis do Estado do Rio de Janeiro.
E foi justamente aí que surgiu o novo capítulo dessa discussão.
A orientação conjunta manteve a exigência do ITCMD pago
Segundo a Orientação Conjunta, ainda não foi concluída a regulamentação do modelo padronizado de comunicação previsto no § 2º do artigo 15 da Resolução nº 35/2007, com a redação dada pelo CNJ.
Enquanto essa regulamentação não estiver concluída, a orientação é para que as serventias cumpram a Lei Estadual nº 7.174/2015.
Na prática, o documento determina a exigência da apresentação das guias de recolhimento do ITCMD devidamente pagas.
Portanto, temos uma situação peculiar.
De um lado, o CNJ alterou expressamente sua resolução para determinar que a escritura de inventário e partilha não fique condicionada à comprovação do recolhimento prévio.
Do outro, no Rio de Janeiro, as entidades representativas dos serviços notariais e registrais orientaram as serventias a continuar exigindo as guias quitadas enquanto não for regulamentado o mecanismo de comunicação à Fazenda Estadual.
O CNJ revogou sua decisão?
Não.
Essa distinção é essencial.
Até o momento, a Resolução CNJ nº 695/2026 permanece vigente.
A Orientação Conjunta do Rio de Janeiro não é um ato do CNJ revogando sua própria resolução e tampouco afirma que o Conselho tenha reconsiderado o entendimento adotado em agosto.
Portanto, não é tecnicamente correto dizer simplesmente que “o CNJ voltou atrás”.
O que existe é uma dificuldade de implementação da nova sistemática no âmbito estadual.
A Resolução nº 695 foi suspensa?
Também é necessário ter cautela com essa expressão.
A Orientação Conjunta não declara formalmente a suspensão da Resolução nº 695/2026.
O que ela faz é determinar, no plano prático, que as serventias fluminenses continuem exigindo as guias pagas enquanto não houver regulamentação do modelo de comunicação ao Fisco.
Por isso, a situação pode ser descrita de maneira mais precisa como uma limitação prática e transitória à aplicação da nova sistemática no Rio de Janeiro, e não como revogação da Resolução do CNJ.
Essa diferença jurídica importa.
Onde está o verdadeiro problema?
O centro da controvérsia parece estar no § 2º do novo artigo 15.
O CNJ estabeleceu que, se o ITCMD não for recolhido previamente, o tabelião deverá comunicar a lavratura da escritura ao Fisco no prazo estabelecido.
Para que esse sistema funcione de maneira padronizada, entretanto, é necessário definir como essa comunicação será realizada.
Quais informações serão transmitidas?
Por qual sistema?
Em qual formato?
Qual será o procedimento adotado pelas serventias?
É justamente essa operacionalização que ainda aguarda regulamentação no Estado do Rio de Janeiro.
E foi nesse intervalo que surgiu a Orientação Conjunta.
A Fazenda Estadual ainda deverá se manifestar
Há uma informação particularmente importante no documento de 22 de setembro.
Segundo a Orientação Conjunta, a Fazenda Estadual esclareceu que pretende emitir ato normativo oficial em breve.
Isso significa que a situação atual tem natureza essencialmente transitória.
O próximo passo relevante será justamente a regulamentação pela Fazenda Estadual.
Esse ato poderá definir como será realizada a comunicação prevista pelo CNJ e esclarecer como a nova sistemática será compatibilizada com os procedimentos tributários adotados no Estado do Rio de Janeiro.
O que acontece com quem está fazendo inventário agora?
Aqui saímos da discussão jurídica e chegamos ao problema concreto.
Quem está iniciando ou conduzindo um inventário extrajudicial no Rio de Janeiro não deve simplesmente presumir que poderá lavrar a escritura e deixar o recolhimento do ITCMD para um momento posterior.
Embora essa possibilidade esteja prevista na Resolução CNJ nº 695/2026, a orientação atualmente dirigida às serventias fluminenses é pela continuidade da exigência das guias pagas.
E isso pode alterar completamente o planejamento financeiro do inventário.
Imagine uma família que organiza todo o procedimento considerando que poderá concluir primeiro a escritura para somente depois providenciar os recursos necessários ao pagamento do imposto.
Se a serventia exigir a quitação prévia, a operação pode simplesmente parar naquela etapa.
Por isso, planejamento é fundamental.
Não confunda três situações diferentes
Depois de tantas mudanças, é importante separar três coisas.
A primeira é a existência do ITCMD.
O imposto continua devido conforme a legislação aplicável.
A segunda é o que decidiu o CNJ.
O Conselho retirou o recolhimento prévio do ITCMD da condição necessária para a lavratura da escritura pública de inventário e partilha.
A terceira é o que está acontecendo atualmente no Rio de Janeiro.
Enquanto não for regulamentado o modelo de comunicação à Fazenda Estadual, as serventias foram orientadas a continuar exigindo as guias devidamente pagas.
Misturar essas três situações é justamente o que leva à conclusão equivocada de que o CNJ teria simplesmente “voltado atrás”.
Não voltou.
A regra mudou. A prática no Rio ainda está em transição.
Esse talvez seja o melhor resumo do cenário atual.
Em agosto, o CNJ promoveu uma alteração relevante na disciplina dos inventários extrajudiciais.
O pagamento do ITCMD deixou de ser, na regulamentação nacional do Conselho, condição prévia para a lavratura da escritura.
Em setembro, no entanto, uma Orientação Conjunta no Rio de Janeiro determinou a manutenção da exigência das guias pagas enquanto não estiver regulamentada a comunicação dos atos à Fazenda Estadual.
Agora, o próximo capítulo depende justamente dessa regulamentação.
Até que ela seja publicada, quem pretende realizar inventário extrajudicial no Rio precisa considerar a realidade atualmente enfrentada nas serventias.
Porque, neste caso, existe uma diferença importante entre saber o que o CNJ decidiu e saber o que está sendo exigido na prática.
Vai fazer um inventário?
Inventário não começa na assinatura da escritura.
É preciso analisar patrimônio, herdeiros, documentos, certidões, ITCMD, forma de partilha, custos, escritura e, quando houver imóveis, os atos necessários para que a transmissão chegue efetivamente ao Registro de Imóveis.
E mudanças como essa demonstram por que o planejamento deve acontecer antes do início do procedimento.
Na CPrático, acompanhamos as alterações normativas e os procedimentos cartorários para orientar cada etapa do inventário.
Do primeiro documento ao problema resolvido.